

Jombang – Lampu kuning menyala bagi kinerja PT BPR Bank Jombang (Perseroda). Lembaga perbankan milik Pemerintah Kabupaten Jombang tersebut mendapat sorotan tajam dari Komisi B DPRD setelah laporan hingga September 2026 menunjukkan rasio kredit bermasalah atau Non-Performing Loan (NPL) mencapai 12,7 persen, dengan nilai kredit bermasalah disebut sekitar Rp78 miliar. Kondisi tersebut mendorong legislatif meminta pembenahan menyeluruh terhadap pengelolaan kredit dan kinerja manajemen.
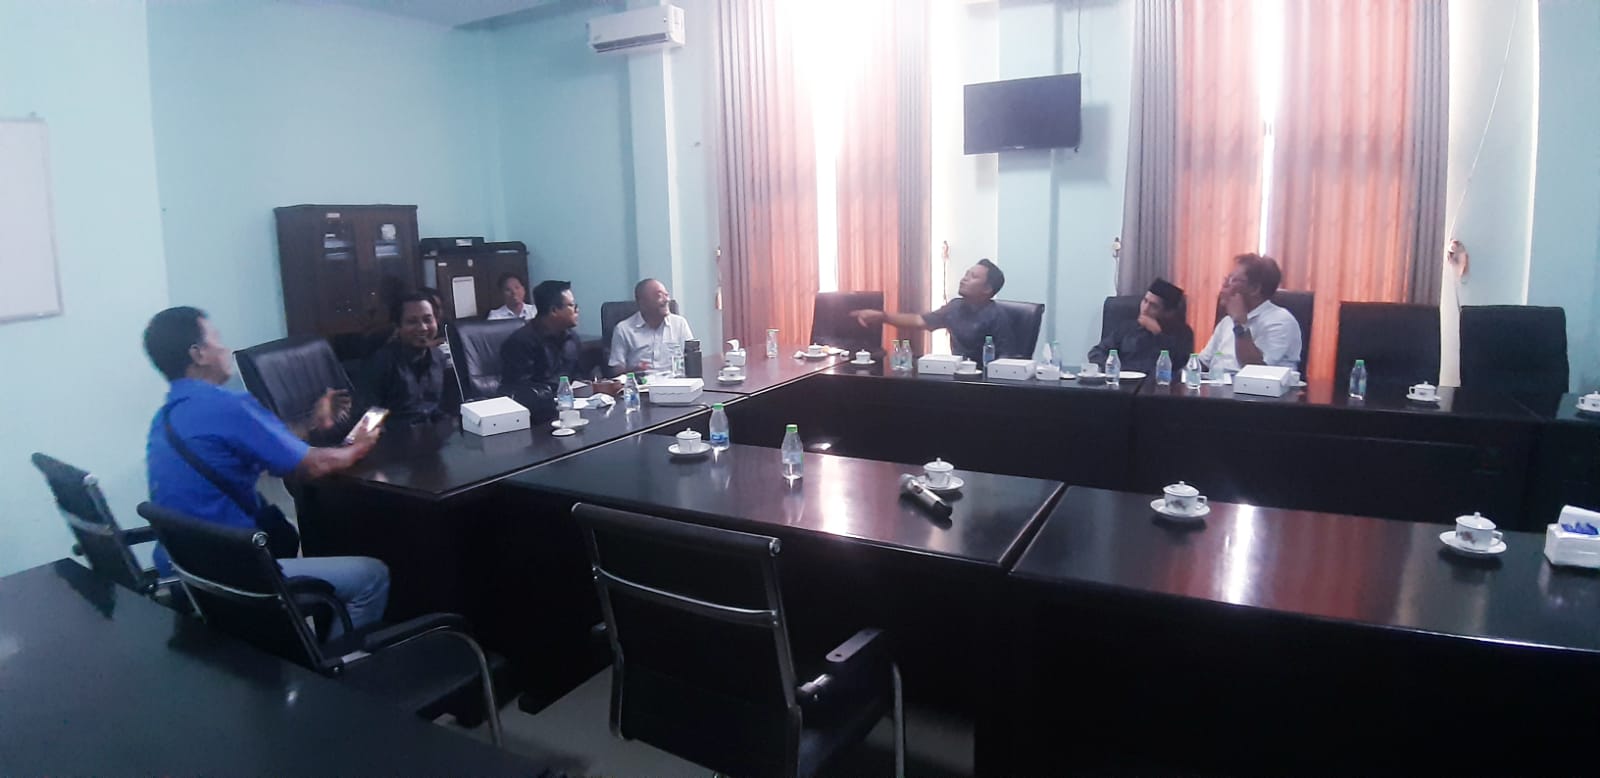
Persoalan itu mengemuka dalam Rapat Dengar Pendapat (RDP) evaluasi kinerja triwulanan yang digelar Komisi B DPRD Kabupaten Jombang bersama manajemen Bank Jombang dan Bagian Perekonomian Sekretariat Kabupaten Jombang, Rabu (4/11/2026). Rapat berlangsung di Ruang Komisi B DPRD Jombang, Jalan KH Wahid Hasyim, dipimpin Ketua Komisi B Anas Burhani bersama sejumlah anggota komisi. Pertemuan tersebut dilaksanakan secara tertutup bagi awak media.
Berdasarkan keterangan pimpinan Komisi B seusai rapat, tingginya rasio kredit bermasalah menjadi salah satu persoalan utama yang membutuhkan penanganan serius.
Angka NPL sebesar 12,7 persen dinilai mengkhawatirkan karena berada jauh di atas angka 5 persen yang lazim digunakan sebagai salah satu acuan dalam menilai kualitas kredit perbankan.
Meski demikian, penilaian kesehatan bank secara keseluruhan tetap membutuhkan pemeriksaan terhadap berbagai indikator lain, termasuk permodalan, likuiditas, rentabilitas, dan tata kelola.
Dalam konteks tersebut, penyebutan Bank Jombang sebagai lembaga yang berada dalam kategori kurang sehat merupakan penilaian yang disampaikan pimpinan Komisi B DPRD, bukan hasil penetapan resmi otoritas pengawas perbankan yang disebutkan dalam laporan ini.
Ketua Komisi B DPRD Jombang, Anas Burhani, menegaskan bahwa evaluasi tersebut merupakan bagian dari fungsi pengawasan legislatif terhadap perusahaan daerah.
Menurutnya, laporan kinerja Bank Jombang hingga September 2026 memperlihatkan persoalan yang tidak dapat dianggap sebagai kondisi biasa.
“Kami mendorong agar kinerja Bank Jombang segera diperbaiki. Mulai dari penanganan kredit bermasalah, komunikasi, sampai performa manajemennya. Jangan sampai terlihat baik dari luar, tetapi kondisi di dalam justru tidak sehat. Ya, kami menyebutnya Bank Jombang masuk kategori kurang sehat,” ungkap Anas yang menjabat ketua DPC PKB Jombang ini.
Anas menilai manajemen Bank Jombang harus menunjukkan langkah konkret untuk memperbaiki kualitas kredit sekaligus meningkatkan profesionalitas pengelolaan perusahaan.
Pembenahan tersebut diharapkan tidak hanya berfokus pada penyusunan laporan evaluasi, tetapi juga menghasilkan perubahan yang dapat diukur dari perkembangan kinerja bank.
Komisi B meminta agar penanganan kredit bermasalah menjadi perhatian utama karena berhubungan langsung dengan kualitas aset produktif perusahaan.
Semakin besar porsi kredit yang mengalami masalah pembayaran, semakin besar pula tantangan yang harus dihadapi bank dalam mengelola risiko pembiayaan.
Dalam RDP tersebut, nilai kredit bermasalah Bank Jombang disebut mencapai sekitar Rp78 miliar.
Angka tersebut menjadi salah satu dasar bagi legislatif untuk mendesak percepatan penyelesaian kredit yang mengalami tunggakan atau kesulitan pembayaran.
Wakil Ketua Komisi B DPRD Jombang, Ama Siswanto, meminta manajemen tidak menunda langkah penanganan terhadap kredit bermasalah.
Ia menilai diperlukan strategi penyelesaian yang jelas, termasuk kemungkinan mempercepat proses lelang agunan apabila telah memenuhi persyaratan dan ketentuan hukum yang berlaku.
Langkah tersebut dipandang sebagai salah satu pilihan untuk membantu menekan rasio NPL dan memperbaiki kualitas aset bank.
“Kami komisi B mengingatkan bahwa penanganan kredit bermasalah tidak boleh hanya menjadi agenda rutin dalam laporan evaluasi. Diperlukan target penyelesaian yang jelas, terukur, dan dapat dipertanggungjawabkan,” tegas Ama dari Fraksi PDIP ini.
Menurut Komisi B, penanganan kredit bermasalah perlu dilakukan secara sistematis agar hasilnya dapat dievaluasi dalam periode berikutnya.
Penyelesaian kredit juga harus tetap memperhatikan prosedur hukum, hak para pihak, dan ketentuan perbankan yang berlaku.
Selain persoalan kredit, DPRD turut menyoroti pentingnya menjaga kepercayaan masyarakat terhadap Bank Jombang.
Sebagai lembaga keuangan milik pemerintah daerah, Bank Jombang memiliki hubungan langsung dengan nasabah yang mempercayakan dana maupun menggunakan layanan pembiayaan.
Tingginya angka kredit bermasalah dinilai berpotensi menimbulkan pertanyaan masyarakat mengenai kondisi dan prospek kinerja bank.
Dalam pembahasan, Komisi B mempertanyakan kemungkinan dampak persoalan tersebut terhadap persepsi nasabah, termasuk potensi penarikan simpanan.
Namun, rasio NPL yang tinggi tidak secara otomatis menunjukkan bahwa sebuah bank mengalami kesulitan likuiditas atau tidak mampu memenuhi kewajibannya kepada nasabah.
Untuk menilai kondisi tersebut, diperlukan informasi mengenai kecukupan likuiditas, permodalan, serta indikator kesehatan bank lainnya.
Karena itu, keterbukaan informasi dan komunikasi yang tepat dinilai penting agar masyarakat memperoleh gambaran yang proporsional mengenai kondisi perusahaan.
Selain kualitas kredit dan kepercayaan nasabah, Komisi B juga membahas kemungkinan adanya tambahan penyertaan modal dari pemerintah daerah.
Opsi tersebut menjadi salah satu pertanyaan dalam evaluasi, terutama berkaitan dengan kebutuhan memperkuat kondisi perusahaan.
Meski demikian, pembahasan belum menghasilkan keputusan mengenai tambahan penyertaan modal bagi Bank Jombang.
Persoalan tersebut masih memerlukan kajian lebih lanjut serta pembahasan bersama DPRD dan seluruh fraksi sesuai mekanisme penganggaran dan ketentuan yang berlaku.
Dengan demikian, belum terdapat kepastian mengenai rencana maupun besaran tambahan modal yang akan diberikan pemerintah daerah.
Di sisi lain, evaluasi terhadap jajaran manajemen Bank Jombang juga menjadi perhatian legislatif.
Dalam pembahasan muncul pandangan bahwa kepemimpinan perusahaan harus mampu menunjukkan perbaikan kinerja secara nyata.
Apabila pembenahan tidak berjalan sesuai harapan, muncul usulan untuk mempertimbangkan figur kepemimpinan baru yang dinilai memiliki kemampuan dan komitmen lebih kuat dalam melakukan perbaikan.
Pandangan tersebut masih berupa masukan dalam proses evaluasi dan belum menjadi keputusan mengenai pergantian jajaran manajemen.
Komisi B menegaskan bahwa Bank Jombang bukan hanya perusahaan yang menjalankan aktivitas bisnis perbankan.
Sebagai badan usaha milik daerah, keberadaannya juga berkaitan dengan tanggung jawab pengelolaan modal pemerintah serta dukungan terhadap perekonomian masyarakat Kabupaten Jombang.
Karena itu, pengelolaan perusahaan harus memperhatikan prinsip kehati-hatian, profesionalitas, serta pertanggungjawaban kepada pemangku kepentingan.
RDP yang berlangsung tertutup tersebut juga menyisakan keterbatasan informasi dari pihak manajemen Bank Jombang.
Seusai pertemuan, perwakilan Bank Jombang meninggalkan ruang rapat tanpa memberikan keterangan kepada awak media yang menunggu.
Sementara itu, seorang pejabat Bagian Perekonomian Sekretariat Kabupaten Jombang yang menghadiri rapat juga tidak bersedia menjelaskan hasil pembahasan.
“Maaf Pak gak bisa dipublikasi, tertutup. Kalau mau tanya langsung saja ke pimpinan komisi B,” tuturnya buru-buru menuju kendaraannya yang diparkir di area Kantor DPRD.
Dengan belum adanya penjelasan langsung dari manajemen Bank Jombang dalam laporan ini, informasi mengenai kondisi kredit bermasalah dan langkah pembenahan terutama bersumber dari keterangan pimpinan Komisi B DPRD.
Penjelasan resmi pihak bank tetap diperlukan untuk memberikan gambaran yang lebih lengkap mengenai penyebab kenaikan NPL, strategi penanganan kredit, serta kondisi keuangan perusahaan secara keseluruhan.
Keterbukaan tersebut juga penting untuk memastikan masyarakat memperoleh informasi yang berimbang dan tidak menarik kesimpulan hanya berdasarkan satu indikator kinerja.
Bagi DPRD, evaluasi triwulanan seharusnya menjadi sarana untuk memastikan perusahaan daerah menjalankan kegiatan usaha secara sehat dan bertanggung jawab.
Hasil rapat diharapkan dapat ditindaklanjuti melalui langkah pembenahan yang jelas, mulai dari perbaikan kualitas kredit, penguatan pengawasan internal, peningkatan efektivitas penagihan, hingga evaluasi tata kelola manajemen.
Komisi B juga menilai bahwa keberhasilan Bank Jombang tidak cukup hanya dilihat dari besarnya aset maupun keuntungan yang dilaporkan.
Kemampuan perusahaan mengelola risiko, menjaga kualitas pembiayaan, serta mempertahankan kepercayaan nasabah menjadi bagian penting dalam menilai keberlanjutan usahanya.
Sorotan terhadap NPL sebesar 12,7 persen dan kredit bermasalah sekitar Rp78 miliar menjadi peringatan bagi manajemen Bank Jombang untuk segera menyiapkan langkah perbaikan yang terukur.
Melalui pengawasan DPRD dan tindak lanjut dari pihak pengelola, pembenahan Bank Jombang diharapkan mampu memperkuat tata kelola perusahaan, meningkatkan kualitas layanan, serta menjaga kepercayaan masyarakat terhadap lembaga keuangan milik daerah tersebut.